Derecho a la economía propia

Participar en todas las formas de la economía para 

acceder a un envejecimiento activo y saludable.

¿Qué vas a ver?

Origen y definición

La capacidad económica es un factor decisivo para poder acceder a un envejecimiento activo y saludable. El derecho a la economía propia supone la libertad de participar en la economía en todas sus formas: desde trabajar y emprender, pasando por la tenencia de propiedades y consumo de bienes, hasta recibir una pensión de jubilación.

Seguir leyendo +

Hoy en día, la medida que más se utiliza es el riesgo de pobreza y exclusión, llamado AROPE. Este indicador calcula la pobreza relativa, aquella que se mide en función a la riqueza de cada país. Aunque tengamos un techo sobre nuestras cabezas y comamos cada día, podemos ver que otras personas disfrutan de «pequeños lujos» que nosotros no podemos permitirnos –esas son las carencias materiales y sociales.

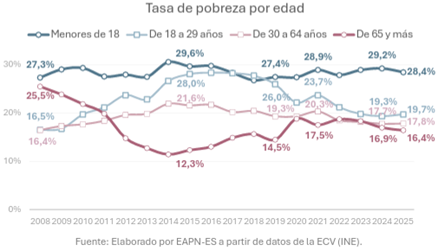
En España, el 16,4% de la población mayor se encuentra en situación de pobreza; y un 4,7% experimenta carencia material y social severa. Los hogares con carencias materiales y sociales son aquellos que padecen siete de estas 13 limitaciones:

Conoce tus subderechos

Antes de seguir con el derecho a la economía propia,  tienes que saber que este derecho incluye diferentes ámbitos o temas específicos. A continuación, puedes consultar cada uno de ellos:
Derecho a
Acceder a Cajeros Automáticos y Sucursales Bancarias

A nivel del hogar

  1. No puede permitirse ir de vacaciones al menos una semana al año.
  2. No puede permitirse una comida de carne, pollo o pescado al menos cada dos días.
  3. No puede permitirse mantener la vivienda con una temperatura adecuada.
  4. No tiene capacidad para afrontar gastos imprevistos.
  5. Ha tenido retrasos en el pago de gastos relacionados con la vivienda principal (hipoteca o alquiler, recibos de gas, comunidad…) o en compras a plazos en los últimos 12 meses.
  6. No puede permitirse disponer de un automóvil.
  7. No puede sustituir muebles estropeados o viejos.

A nivel individual

  1. No puede permitirse sustituir ropa estropeada por otra nueva.
  2. No puede permitirse tener dos pares de zapatos en buenas condiciones.
  3. No puede permitirse reunirse con amigos/familia para comer o tomar algo al menos una vez al mes.
  4. No puede permitirse participar regularmente en actividades de ocio.
  5. No puede permitirse gastar una pequeña cantidad de dinero en sí mismo.
  6. No puede permitirse conexión a internet.
  • Riesgo de pobreza.
  • Pensiones y prestaciones.
  • Brecha de género.
  • Empleo digno y edadismo laboral.
  • Compatibilidades en la jubilación.

¿Tienes alguna duda?
gYDQO8guEESHrldO

¿Qué significa esto para ti?

El riesgo de pobreza a partir de los 65 años es de 19,2%, es decir, 1 de cada 5 personas. Aunque esta cifra pueda no parecer tan grande a primera vista, supone alrededor de 2 millones de personas; siendo más probable para aquellas personas que tuvieron bajos ingresos, interrumpieron su carrera laboral, trabajaron a tiempo parcial o no obtuvieron contraprestación por los trabajos realizados para la familia.
Seguir leyendo +
El 19,2% de personas mayores de 65 años está en riesgo de pobreza: el 16,4% viven bajo el umbral de pobreza y alrededor del 4,7% sufren carencia social y material severa. La pobreza es distinta para las personas mayores, ya que no es material o de vivienda como en otras etapas, sino que gira en torno al poder acumular recursos que mantengan fuera de la pobreza –al depender de pensiones, tienen menos margen de acción y empiezan a gastar sus ahorros, si es que existen. En España, el riesgo de pobreza de las personas mayores es inferior al del resto de la población, ya que, entre otras cosas, son propietarios de su vivienda y han ahorrado durante años para afrontar los últimos años de vida. Aun siendo el grupo que menos pobreza sufre, es el único con tendencia al aumento del riesgo de pobreza y/o exclusión social. De hecho, para 2023 se proyectaba una pobreza del 9% para las personas mayores y se encuentra en un 18%.

Pensiones y prestaciones

En la etapa de la jubilación, el grueso de los ingresos españoles son pensiones, rentas, prestaciones sociales o herencias. La jubilación media son 1.570 euros mensuales, aunque con diferencias entre comunidades autónomas, siendo las más altas las del sector minero y del mar.En España, cerca de 2,6 millones de pensiones contributivas de jubilación tienen una cuantía igual o inferior a 1.000 euros al mes, lo que supone casi cuatro de cada diez pensiones de jubilación.
Seguir leyendo +
El depender de las pensiones no debería ser un problema –con la salvedad de que se tiene poca agencia sobre ellas, es decir, las decisiones políticas que afectan a las pensiones no tienen una gran participación de voces de personas mayores. No siempre están garantizadas las actualizaciones con el IPC e incluso se atemoriza con la devaluación o recorte de las mismas, debido a la revolución demográfica en la que estamos inmersos.
pensiones y prestaciones

¿Sabías qué?

Las pensiones son el principal elemento redistributivo contra la desigualdad de ingresos, tienen un efecto protector contra la pobreza y regulan la calidad de vida de muchas personas. Las pensiones son síntoma de un estado del bienestar en el que se distribuye la riqueza, esencial para evitar y/o reducir la pobreza de los ciudadanos, en una etapa vital de más vulnerabilidad.
Brecha de género

En el grupo de edad de +65 es en el que existen mayores diferencias en las tasas de pobreza según género: la brecha de género de las pensiones es consecuencia directa de la brecha de género laboral, es decir, de las diferentes oportunidades laborales para hombres y mujeres a lo largo de las últimas décadas.

Seguir leyendo +
  • Históricamente, hombres y mujeres han tenido ocupaciones diferentes, valorando y pagando mucho más aquellas asociadas a los hombres.
  • Los puestos ofertados a mujeres a menudo son jornadas parciales, que permitan seguir desempeñando las tareas del hogar, por lo que la retribución es menor y sin recibir contraprestación por el trabajo del hogar.
  • Además, una gran parte de las mujeres no han podido trabajar en el mercado laboral porque se han dedicado a los cuidados no remunerados: niños, ancianos, comunidad, maridos…

Estos tres aspectos se traducen en una permanente desigualdad salarial a lo largo de la vida, la brecha laboral se arrastra a la vejez en forma de pensiones inferiores, que generan aún más desigualdad. De hecho, muchas mujeres acceden únicamente a la pensión de viudedad, la mínima del sistema –oscila entre el 52% y el 60% de lo que hubiera percibido el cónyuge de no haber fallecido. Se ha intentado reiteradamente en la última década incrementar la cuantía de las pensiones a las mujeres, para reducir la brecha de género.

Empleo digno y edadismo laboral

El derecho al empleo digno es un derecho humano fundamental porque, entre otros beneficios como la actividad mental y física, supone la seguridad en los ingresos y la prevención de la pobreza, y favorece la autonomía. El trabajo ha de ser una alternativa viable y posible para las personas que deseen seguir trabajando en lugar de jubilarse. Las personas que envejecen deben participar activamente en la elección de cuándo y en qué medida dejarán de desempeñar actividades laborales: la edad no debe ser el límite, serán otras capacidades las que habría que evaluar y las circunstancias de cada persona las que faciliten la continuidad o no.
Seguir leyendo +
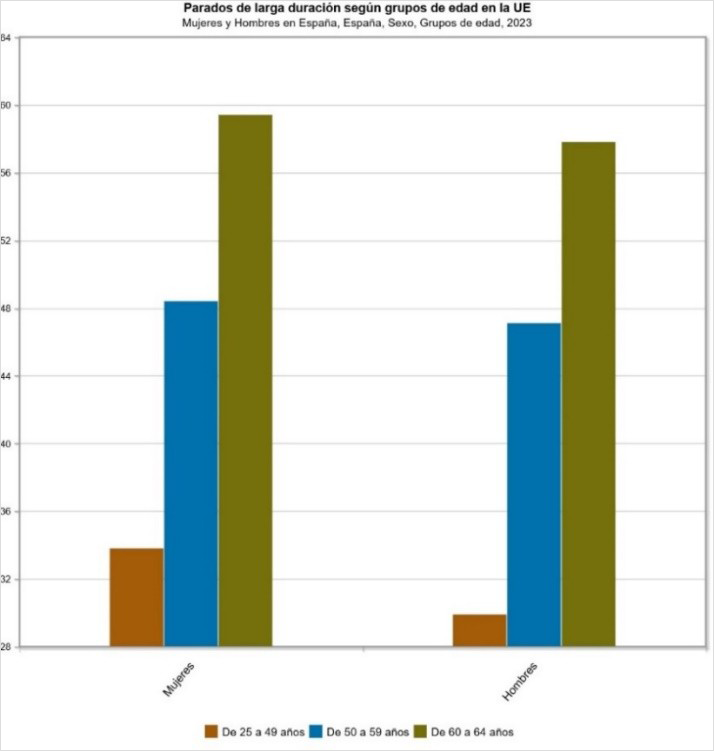
Así, se protege tanto el derecho a encontrar trabajo en igualdad de condiciones, sin discriminación por edad, como el derecho a decidir cuándo dejar de trabajar: trabajar por propia voluntad, y jubilarse también por voluntad propia. Desgraciadamente, la edad puede suponer una desventaja en el mundo laboral. La permanencia en el puesto en demasiadas ocasiones peligra al alcanzar los 55 años, pudiendo sufrir una prejubilación forzada o una rescisión de contrato y su consecuente desempleo. En la última década, antes de la jubilación, resulta difícil mantener la actividad laboral y, una vez en situación de desempleo, la edad puede ser un factor determinante en los procesos de selección y empleo. Aunque no se pueden establecer limitaciones a los solicitantes por su edad, es sabido que las empresas priorizan trabajadores/as que puedan resultar rentables en el plazo más largo posible. Las personas a partir de los 50 años son el mayor colectivo entre los parados de larga duración y llegados los últimos cinco años de vida laboral en España (60-64), la tasa de desempleo de larga duración roza el 60% de las personas. Precisamente para reducir la discriminación en el último periodo de vida laboral, se debe flexibilizar la transición entre etapas y permitir a las personas en estos tramos de edad seguir recibiendo ingresos por su trabajo si así lo desean. Se está avanzando poco a poco hacia un modelo de compatibilización entre la jubilación y el trabajo por cuenta propia o ajena remunerado, con ciertos límites económicos.
  • Riesgo de pobreza y exclusión social (AROPE): un indicador que contea a las personas en riesgo de pobreza o severamente desfavorecidas, impidiendo un nivel de vida digno.
  • Umbral de pobreza : el nivel de ingresos mínimos necesario para satisfacer las necesidades básicas y llevar una vida digna.
  • Trabajo por cuenta propia: trabajar para uno mismo, gestionando un negocio o actividad profesional de forma independiente.
  • Trabajo por cuenta ajena: trabajar para otra persona o empresa, bajo contrato y dirección de un empleador.
empleo digno y edadismo laboral

¿Sabías qué?

Desde 2011, las empresas que realicen un despido colectivo por razón de edad pagan al tesoro público el equivalente a la prestación por desempleo que “consumirán” las personas trabajadoras despedidas. Así se reduce un poco el impacto social y económico, encareciendo el despido para las empresas. Esta cláusula de ley se conoce como la “Enmienda Telefónica”, después del despido de 6.500 empleados de mayor edad en dicha empresa.

Compatibilizaciones con la jubilación

Se asume erróneamente que las personas han de jubilarse por una incapacidad para trabajar a determinada edad, cuando es un tiempo que dedicar a aquellas actividades y propósitos pendientes de alcanzar, además de un periodo de descanso para el que se han invertido años de trabajo. El deseo de algunas personas es seguir desempeñando actividades laborales, bien porque son apasionados de su trabajo, bien porque les organiza la vida y le da sentido.

Seguir leyendo +

La jubilación obligatoria se convierte, para algunas personas, en un elemento limitador porque reduce sus ingresos sin disponer de ahorros suficientes para mayor seguridad. Por ello, facilitar el trabajo a quien lo desee debe ser una opción posible, y también las pensiones deberían garantizar una renta digna.

Un modelo de pensiones más flexible y voluntario permitiría a la población de mayor edad activa que lo desee seguir trabajando y acceder al mercado laboral en igualdad de condiciones, aunque se precise adaptar los puestos de trabajo a las etapas de la vida. Es también una medida de fomento del envejecimiento activo y saludable.

jubilación parcial

Jubilación parcial

Es posible a partir de los 60, pero debe hacerse efectiva 3 años antes de la edad legal de jubilación (entonces, entre los 60 y 64 años). Se debe tener un contrato a tiempo parcial, vinculado a un contrato de relevo por otra persona trabajadora.

Con este modelo, se recibe una pensión reducida en proporción a la reducción de la jornada de trabajo.
jubilación flexible

Jubilación flexible

Es similar a la jubilación parcial, con la diferencia de que se accede al empleo parcial después de haber hecho efectiva la jubilación; es una oportunidad de volver al mercado laboral.

Este modelo permite recibir una pensión reducida en proporción a la reducción de la jornada de trabajo.
Jubilación activa

Se puede trabajar por cuenta propia (autónomos) o ajena, con jornada completa o parcial, pero únicamente cumplida la edad de jubilación, sin haber hecho uso previo de otros modelos de pensión y teniendo derecho al 100% de la pensión de jubilación.

Con este modelo, se puede recibir una pensión del 45% el primer año, que aumenta hasta llegar al total en el quinto año de jubilación activa.
jubilación demorada

Jubilación demorada

Supone el retraso del cobro de la pensión hasta dejar de trabajar. Tiene un incentivo, la prestación se incrementa por cada año de demora: 4% el primer año y después un 2% cada seis meses.

En todos los modelos se sigue cotizando, por lo que se incrementará el importe de la futura pensión completa.

Derechos y deberes

Todos los derechos tienen sus deberes, incluso en la Constitución que es nuestra ley de leyes, y es que no podemos exigir respeto a nadie a quien no respetemos. Algunos deberes en el derecho a la economía propia son:

Seguir leyendo +
  • Utilizar las prestaciones recibidas para aquello que fueron concedidas, sin abusos.
  • Contribuir económicamente al Tesoro Público para garantizar tanto la pensión por jubilación propia, como las de la sociedad y las futuras generaciones. La tributación y los impuestos nos ayudan a todos.
  • Trabajar cotizando a la Seguridad Social en lugar de hacerlo en “B”, porque irá contra tus intereses futuros y el bienestar general de la sociedad.
  • cómo ejercer el derecho a la economía propia

    ¿Cómo ejercemos el derecho a la economía propia?

    Accede a toda la información sobre cómo ejercer tu derecho a la economía propia haciendo clic en el siguiente botón.

    ¿Tienes alguna duda?

    Twitter
    Scroll al inicio
    Elderly doctor wearing eyeglasses and stethoscope writes at office desk.

    Derecho a la continuidad asistencial y a la historia clínica

    Ejercer un derecho sanitario puede parecer complicado cuando no conocemos los procedimientos administrativos o no utilizamos habitualmente internet.

    Sin embargo, no tienes que saber Derecho ni informática para ejercer tus derechos. Lo primero es identificar qué necesitas.

    Acude al centro sanitario donde recibiste la atención y pregunta por Atención al Paciente, Atención a la Ciudadanía o la unidad encargada de la documentación clínica.

    Puedes decir:

    «Quiero acceder a mi historia clínica y obtener una copia. ¿Me pueden indicar cómo solicitarla?»

    No tienes por qué solicitar toda la historia clínica.

    Puedes pedir, por ejemplo:

    «Necesito una copia del informe de alta de mi última hospitalización».

    o:

    «Necesito el informe del especialista y los resultados de esta prueba».

    Esto puede hacer más sencilla la gestión.

    Pregunta en tu centro de salud qué aplicación o página web utiliza tu servicio de salud.

    Si no tienes certificado digital, sistema de identificación electrónica o conocimientos suficientes para utilizarlo, pregunta si existe una alternativa presencial o si pueden ayudarte.

    Antes de desplazarte:

    • Comprueba que tienes tu tarjeta sanitaria.
    • Revisa la medicación que tomas.
    • Comprueba que tienes medicamentos suficientes para el viaje.
    • Lleva una lista actualizada de tu medicación.
    • Si tienes informes médicos importantes, guarda una copia.
    • Si tienes una enfermedad crónica o un tratamiento complejo, consulta con tu profesional sanitario si necesitas alguna documentación adicional.

    Primero pregunta en la farmacia.

    Si el problema no se puede solucionar allí, pregunta al farmacéutico si debes contactar con tu centro de salud o con tu servicio de salud.

    No abandones ni modifiques por tu cuenta un tratamiento porque exista un problema administrativo con la receta.

    Pregunta a tu médico o al servicio de Atención al Paciente:

    «Quiero solicitar una segunda opinión. ¿Tengo derecho en mi caso? ¿Dónde tengo que presentar la solicitud?»

    El procedimiento concreto depende de la comunidad autónoma y de la situación clínica.

    Si has presentado una solicitud y no recibes respuesta o consideras que no se ha respetado tu derecho, pregunta por el procedimiento de reclamaciones de tu servicio de salud.

    Conserva siempre:

    • La solicitud.
    • El justificante de presentación.
    • La fecha.
    • Las respuestas recibidas.
    • Los informes relacionados con el problema.

    Puedes pedir ayuda a una persona de confianza.

    En determinados casos, la ley permite ejercer el derecho de acceso a la historia clínica mediante una representación debidamente acreditada.

    Si necesitas apoyo para comprender la información sanitaria, también puedes pedir que te la expliquen de forma sencilla.


    Lo que necesitas

    Puedes acudir a

    Acceder a tu historia clínica

    Centro sanitario / Atención al Paciente

    Obtener un informe

    Centro donde recibiste la asistencia

    Resolver problemas con una receta

    Farmacia → centro de salud o servicio de salud

    Solicitar una segunda opinión

    Médico / Atención al Paciente

    Problemas durante un desplazamiento

    Servicio sanitario del lugar donde estés / servicio de salud

    Problemas con tus datos personales

    Centro sanitario / servicio de salud / vías de protección de datos

    Presentar una reclamación

    Servicio de Atención al Paciente o servicio de salud de tu comunidad

    No tienes que saber de antemano cuál es el órgano competente. Puedes empezar preguntando en tu centro sanitario y solicitar que te indiquen dónde debes realizar la gestión.

    A cheerful elderly man in a coat smiling while standing outdoors on a city street.

    Derecho a decidir y a planificar las decisiones sobre nuestra salud

    Ejercer este derecho no requiere, en la mayoría de los casos, tener conocimientos jurídicos. Lo más importante es saber a quién acudir, expresar claramente lo que necesitas y pedir que quede constancia cuando sea necesario.

    Si tienes dudas sobre un diagnóstico, un tratamiento o una disposición relacionada con tu salud, el primer paso suele ser hablar con el médico responsable de tu atención o con el profesional sanitario que te esté atendiendo.

    Puedes pedir que te expliquen:

    • qué problema de salud tienes; 
    • qué tratamiento te proponen; 
    • qué beneficios y riesgos tiene; 
    • qué alternativas existen; 
    • qué puede ocurrir si no realizas el tratamiento; 
    • si necesitas tomar la decisión inmediatamente o puedes pensarlo. 

    La información debe proporcionarse de manera comprensible y adaptada a tus necesidades. No tengas miedo de pedir que te lo expliquen de nuevo, con palabras más sencillas o de otra manera.

    No tienes que firmar algo que no entiendas.

    La Ley 41/2002 establece que la información debe ser verdadera, comprensible y adecuada a las necesidades del paciente, y que debe permitirle tomar elecciones personalizadas de acuerdo con su propia voluntad. 

    Si tienes dificultades para leer, escuchar, comprender una explicación médica, comunicarte o recordar la información, puedes pedir apoyos para poder tomar tu propia decisión.

    Puedes acudir acompañado por una persona de confianza y solicitar que la información se adapte a tus necesidades.

    Por ejemplo, puedes decir:

    «Necesito que me lo explique más despacio y con palabras más sencillas».

    O: «Quiero que mi hija me acompañe y me ayude a entender la información, pero quiero ser yo quien tome la decisión».

    Necesitar este tipo de ayuda no significa que otra persona pueda decidir automáticamente por ti. La Ley 8/2021 establece que los apoyos deben facilitar que la persona comprenda, razone y exprese sus preferencias, respetando su voluntad, deseos y preferencias. 

    Después de recibir la información necesaria puedes aceptar o rechazar la actuación sanitaria, salvo las excepciones previstas legalmente.

    Como regla general, el consentimiento es verbal. En determinadas actuaciones, como intervenciones quirúrgicas o procedimientos invasivos, debe prestarse por escrito. 

    Antes de firmar un consentimiento puedes preguntar todo lo que necesites.

    También puedes pedir tiempo para pensarlo cuando la situación clínica lo permita.

    Y si después cambias de opinión, puedes revocar por escrito tu consentimiento.

    Si quieres decidir ahora qué deseas que ocurra si en el futuro no puedes expresar personalmente tu voluntad, puedes otorgar un documento de instrucciones previas, denominado también voluntades anticipadas en algunas comunidades autónomas.

    Puedes utilizarlo para dejar expresadas tus preferencias sobre determinados cuidados y tratamientos sanitarios y, dentro de los límites legales, otras cuestiones previstas por la legislación.

    También puedes designar una persona que actúe como interlocutora con los profesionales sanitarios para procurar que se cumplan tus instrucciones. 

    ¿Dónde se hace?

    El procedimiento concreto depende de la comunidad autónoma.

    Puedes informarte en:

    • el centro de salud; 
    • el servicio de salud de tu comunidad autónoma; 
    • el registro autonómico de instrucciones previas o voluntades anticipadas; 
    • los servicios de información o atención al paciente; 
    • en los casos previstos por la normativa autonómica, ante notario u otras personas o autoridades habilitadas. 

    El Ministerio de Sanidad mantiene información sobre los registros autonómicos y sus datos de contacto. 

    Consejo práctico: si quieres hacer este documento, pregunta directamente en tu centro de salud:

    «Quiero hacer mis instrucciones previas. ¿Dónde tengo que acudir en mi comunidad autónoma?».

    Ellos podrán indicarte el procedimiento correspondiente.

    No basta con guardar el documento en un cajón de casa.

    Es importante seguir el procedimiento establecido para su inscripción en el registro correspondiente, porque así será más fácil que pueda ser localizado cuando sea necesario.

    Existe un Registro Nacional de Instrucciones Previas, que permite facilitar la eficacia de estos documentos en todo el territorio español. Las comunidades autónomas disponen de sus propios registros y comunican la información al registro nacional. 

    Además, es recomendable:

    • conservar una copia; 
    • informar a la persona que hayas designado como interlocutora; 
    • comunicar a tus familiares más cercanos que existe el documento; 
    • informar a tu médico de que lo has realizado; 
    • revisar periódicamente que sigue reflejando lo que quieres. 

    La Ley 8/2021 permite que una persona mayor de edad establezca medidas voluntarias de apoyo cuando prevea que en el futuro puede necesitar ayuda para ejercer su capacidad jurídica.

    Por ejemplo, puedes establecer quién quieres que te preste apoyo, en qué cuestiones y con qué alcance. También puedes establecer medidas para evitar abusos, conflictos de intereses o influencias indebidas. 

    Estas medidas se formalizan en escritura pública, por lo que el lugar habitual para iniciar este trámite será una notaría.

    Puedes acudir directamente a una notaría y explicar:

    «Quiero organizar cómo quiero que me ayuden si en el futuro necesito apoyo para tomar decisiones».

    El notario te explicará las posibilidades y redactará el documento de acuerdo con tus circunstancias y voluntad.

    Es especialmente útil hacerlo cuando todavía puedes decidir con tranquilidad, porque permite que seas tú quien establezca anticipadamente cómo quieres recibir ayuda.

    La Ley 8/2021 reconoce la guarda de hecho como una medida de apoyo.

    Esto significa que una persona cercana —por ejemplo, un hijo, una hija, la pareja o una persona de confianza— puede prestar apoyo en la vida cotidiana sin que exista necesariamente una resolución judicial.

    Por ejemplo, puede ayudarte a:

    • acudir a consultas; 
    • realizar determinadas gestiones; 
    • comprender documentos; 
    • comunicarte con otras personas; 
    • organizar determinadas cuestiones de tu vida. 

    Si esta ayuda es suficiente y funciona correctamente, no significa que haya que iniciar automáticamente un procedimiento judicial.

    Cuando sea necesario realizar determinados actos en representación de la persona, pueden existir requisitos adicionales y, en determinados casos, será necesaria autorización judicial. 

    La regla general es que se utilice la solución menos restrictiva y que la persona conserve la mayor autonomía posible.

    Si crees que no te han informado correctamente, que no te permiten participar en una decisión sanitaria, que no se están respetando tus instrucciones previas o que no te están proporcionando los apoyos que necesitas, no tienes por qué conformarte.

    Puedes comenzar por solicitar una explicación al profesional que te atiende o al responsable del servicio.

    Si el problema continúa, puedes acudir a los servicios de:

    • Atención al Paciente o Atención al Usuario de tu centro sanitario; 
    • el hospital o centro de salud correspondiente; 
    • el Servicio de Salud de tu comunidad autónoma; 
    • las unidades administrativas encargadas de reclamaciones sanitarias. 

    Puedes presentar una reclamación por escrito y conservar una copia.

    Si el problema afecta a tus derechos fundamentales, a tu capacidad jurídica o a una situación de especial gravedad, también puedes solicitar asesoramiento jurídico o acudir a otras vías de protección, incluido el Ministerio Fiscal o los tribunales cuando proceda.

    La Ley 8/2021 establece, además, que las medidas judiciales de apoyo deben respetar la máxima autonomía de la persona y su voluntad, deseos y preferencias. 

    Gestiones bancarias y uso de cajeros automáticos

    • Atención preferente. Si tu entidad dispone de atención específica para personas mayores, solicita este servicio para reducir los tiempos de espera y recibir un trato más adaptado a tus necesidades.
    • Atención presencial. Si no sabes utilizar un cajero automático, la banca por Internet o la aplicación móvil de tu banco, pide que te atienda una persona en la sucursal. No pueden obligarte a utilizar únicamente los canales digitales.
    • Explicaciones claras. Si no entiendes una operación, un contrato, una comisión o cualquier documento, solicita que te lo expliquen con un lenguaje sencillo. Tienes derecho a preguntar las veces que necesites.
    • Horario de ventanilla. Muchas entidades amplían el horario hasta 14:00h para retirar o ingresar dinero. Infórmate en tu sucursal.
    Seguir leyendo +
    • Teléfono de atención para personas mayores. Si tu sucursal dispone de líneas gratuitas o números específicos, podrás resolver dudas, consultar tus cuentas, comunicar incidencias o pedir información sin desplazamientos.
    • Gestor personal. Profesional de oficina asignado a cada cliente para informar sobre recursos disponibles, sesiones formativas, demostraciones prácticas o materiales para aprender a utilizar los servicios digitales con mayor seguridad.
    • Correos Cash. Utiliza la oficina de Correos para retirar o ingresar dinero en efectivo o recibir o entregar el efectivo en tu domicilio, mediante el personal de reparto rural. Infórmate si tu entidad bancaria dispone de este servicio.
    • Cajeros itinerantes. Este servicio, gestionado por algunas diputaciones provinciales, gobiernos autonómicos o entidades financieras, llega en forma de furgonetas y camiones a pueblos rurales sin sucursales bancarias en días y horarios fijos.
    • Reclamación si no respetan tus derechos. Ante el Servicio de Atención al Cliente de tu entidad por una atención inadecuada o impedimento de acceso a los servicios bancarios por no utilizar medios digitales.
    • Apoyo en el uso del cajero automático. Pide al personal de la oficina que te acompañe o te enseñe cómo hacerlo.
    • ¿Puede el banco obligarme a utilizar el cajero automático? No, si tienes dificultades puedes solicitar atención personal.
    • ¿Qué ocurre si el cajero se queda con mi tarjeta? Contacta inmediatamente con tu banco para bloquearla y solicitar una nueva si fuera necesario.
    • ¿Pueden cobrarme por sacar dinero en un cajero? Depende del cajero y las condiciones de tu cuenta, pero el banco debe informar siempre del coste antes de realizar la operación.
    • ¿Qué puedo hacer si han cerrado la sucursal bancaria de mi municipio? Consulta las alternativas disponibles, como oficinas móviles, cajeros itinerantes o Correos Cash.
    • ¿Es obligatorio usar la banca online para realizar gestiones bancarias? No, puedes seguir realizando las gestiones de forma presencial o por otros canales que ofrezca tu entidad.
    • ¿Puedo solicitar que las comunicaciones bancarias me lleguen por correo postal en lugar de correo electrónico? Sí, puedes solicitarlo a tu entidad bancaria para que te envíe las comunicaciones por ese medio.
    Ir al contenido
    Resumen de privacidad

    Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como reconocerte cuando vuelves a nuestra web o ayudar a nuestro equipo a comprender qué secciones de la web encuentras más interesantes y útiles.